
Голос двух сессий | Ускорение развития отрасли лома стали и повышение влияния Китая в торговле железной рудой
May 28,2020
Ведущая роль китайской экономики в мировой экономике стала консенсусом в международном сообществе, а восходящий тренд международных массовых товаров практически стал тенденцией.
В этом году в докладе о работе правительства было предложено в приоритетном порядке оказывать поддержку строительству «двух новых и одного крупного». Международные горнодобывающие компании, несомненно, обнаружат значительные выгоды от этого.
Высокий спрос на строительную сталь очевиден, и реакция железной руды, как сырья, естественно, будет позитивной.
Фактически, накануне «Двух сессий» ожидания новой инфраструктуры и строительства инфраструктуры уже были высокими, и цены на железную руду уже вышли вперед. По данным Wind, 21 мая 2020 года на внутреннем рынке товарных фьючерсов цены на железную руду взлетели более чем на 3%, возглавив рынок.
Будучи крупнейшим в мире покупателем, рычаги влияния в торговле железной рудой всегда находились в руках продавцов. Стальной лом, как важный ресурс для производства стали, является единственной альтернативной железной руде сырьем для производства стали.
В течение многих лет цена на зарубежный стальной лом долгое время была ниже внутренних цен, а его качество выше. В то же время цены на импортную железную руду высоки и манипулируются иностранным капиталом, поэтому китайские предприятия по производству стали часто вынуждены пассивно принимать их.
Любовь-ненависть к железной руде трудно по-настоящему почувствовать, если не работать в сталелитейной промышленности. На состоявшихся в этом году Национальных двух сессиях народный представитель от сталелитейной промышленности предложил надлежащим образом ослабить контроль над политикой импорта стального лома, ускорить развитие сталелитейной промышленности и укрепить влияние Китая в торговле железной рудой.
01 Боль, которую железная руда причиняет сталелитейной промышленности
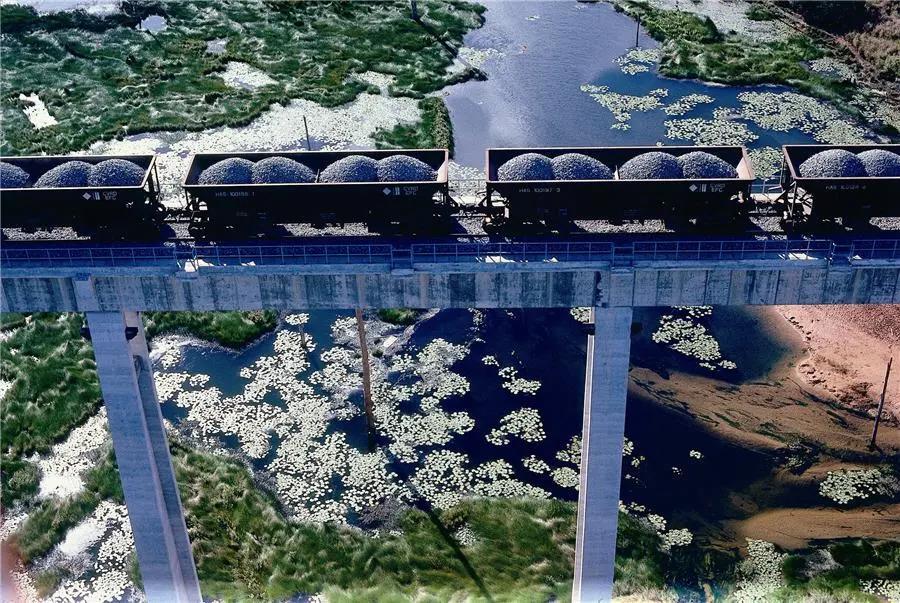
В настоящее время достигнуты значительные стратегические успехи в национальной борьбе с эпидемией, возобновление работы и производства ускоряется, и спрос постепенно восстанавливается. По данным Lange Steel Network, по состоянию на 20 мая цена фьючерсов на железную руду на Даляньской товарной бирже росла в течение 6-го торгового дня подряд, достигнув 107 долларов США за тонну, что на 20% больше, чем в начале апреля.
Данные Национального бюро статистики показывают, что в первом квартале 2020 года производство чугуна сократилось на 5,04% по сравнению с предыдущим кварталом до 234 миллионов тонн, а производство железного концентрата упало на 20,01% по сравнению с предыдущим кварталом до 186 миллионов тонн. К апрелю этого года производство чугуна показало значительный отскок, увеличившись на 7,67% по сравнению с предыдущим месяцем до 85,033 миллионов тонн.
Из этого видно, что скорость восстановления производственного спроса в Китае после эпидемии превзойдет ожидания, и, как один из важных видов сырья, стимулирующих социально-экономическое восстановление, объем производства и импорта железной руды, возможно, не поспел, что является одной из причин роста цен на железную руду.
Некоторые мнения предполагают, что основной причиной роста цен на фьючерсы железной руды остаются оптимистичные ожидания рынка в отношении будущих цен на железную руду, которые могут исходить из позитивных ожиданий в отношении «Двух сессий» по стимулированию постэпидемического экономического восстановления Китая.
В «Отчете о работе правительства» премьер Госсовета Ли Кэцян предложил в приоритетном порядке оказывать поддержку строительству «двух новых и одного крупного».
«Два новых» относятся к новой инфраструктуре и новому строительству городов. Строительство новой инфраструктуры включает в себя развитие сетей следующего поколения, расширение применения 5G, создание зарядных станций, продвижение электромобилей, стимулирование нового потребительского спроса и оказание помощи в модернизации промышленности. Новое строительство городов направлено на значительное улучшение общественных объектов и возможностей обслуживания в уездных городах для удовлетворения растущего спроса фермеров на поселение и трудоустройство в уездных городах; будет отремонтировано 39 000 старых городских жилых комплексов, будет поддержана установка лифтов и разработка разнообразных коммунальных услуг, таких как питание и уборка.
«Один крупный» относится к усилению строительства крупных проектов, таких как транспорт и водохозяйственные сооружения, и увеличению капитала для национального железнодорожного строительства на 100 миллиардов юаней.
По данным Министерства промышленности и информационных технологий, в 2019 году производство чугуна, стали и стальной продукции в Китае увеличилось на 5,3%, 8,3% и 9,8% в годовом исчислении, достигнув 809 миллионов тонн, 996 миллионов тонн и 1,205 миллиарда тонн соответственно. Среди них, благодаря стабильному спросу со стороны таких отраслей, как инфраструктура и недвижимость, потребление стали в строительной и машиностроительной промышленности составило примерно 40% и 12% соответственно.
В настоящее время строительство инфраструктуры составляет около 30% спроса Китая на сталь, а объем капиталовложений в национальные железные дороги превысил 800 миллиардов юаней в 2019 году. Дополнительное стимулирующее строительство, обусловленное строительством «двух новых и одного крупного», как ожидается, еще больше повысит спрос на сталь, в сочетании с бразильской эпидемией, нарушающей поставку железной руды, что привело к резкому росту цен на железную руду.
Анализ UBS показывает, что в прошлом году Бразилия экспортировала около 350 миллионов тонн железной руды или 6,5 миллионов тонн в неделю. Однако в этом году в Бразилии была только одна неделя, когда объем поставок превысил 6 миллионов тонн. В последние несколько недель еженедельный объем экспорта Бразилии составлял менее 4,5 миллионов тонн.
«С момента начала эпидемии цены на сталь значительно упали, а цены на железную руду оставались высокими, двигаясь в противоположных направлениях». Хэ Вэньбо, член Национального комитета НПКСК и секретарь партийной организации Китайской ассоциации железа и стали, заявил, что особенно под влиянием эпидемии цены на международные массовые сырьевые товары резко упали, но только цены на импортную железную руду оставались относительно высокими, колеблясь в пределах от 80 до 90 долларов США за тонну, что затрудняет работу сталелитейных предприятий на грани прибыли и убытков. Недавно она даже превысила отметку в 100 долларов США, что связано с чрезмерной зависимостью нынешнего механизма ценообразования от индекса железной руды, где тенденция индекса все больше отклоняется от фундаментальных основ спроса и предложения и спотового рынка.
02 «Увеличение потребления стального лома» для смягчения узкого места в ресурсах железной руды
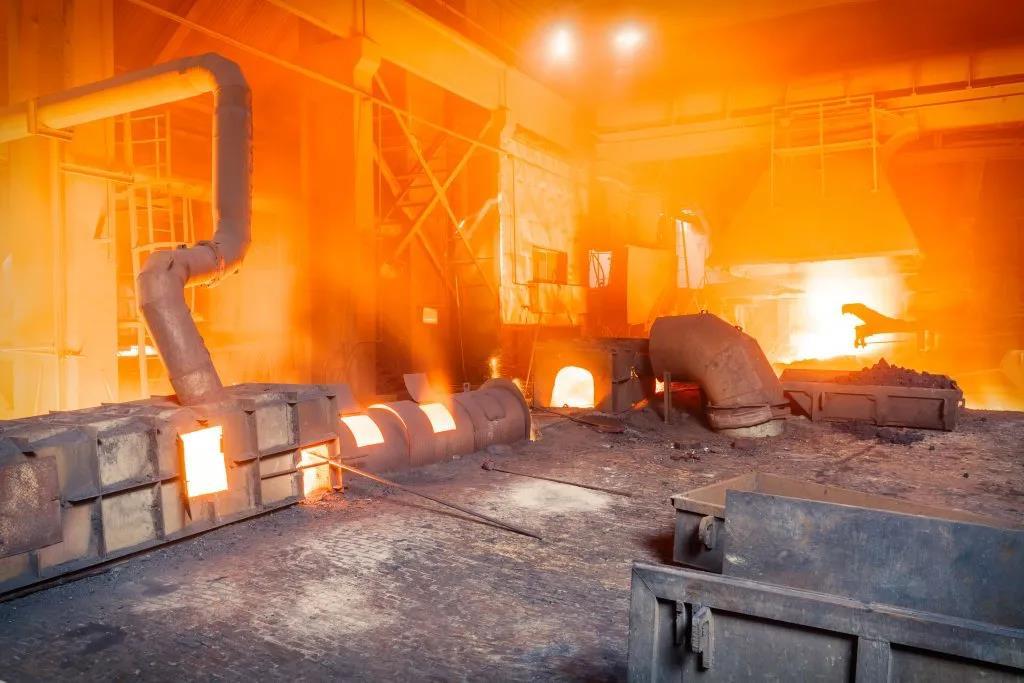
Стальной лом является одним из двух основных видов черного металлургического сырья для плавки стали и является единственным сырьем для производства стали, которое может заменить железную руду. По сравнению с железной рудой он обладает такими характеристиками, как экологичность и энергоемкость, поэтому «увеличение потребления стального лома» способствует энергосбережению и сокращению выбросов в сталелитейной промышленности.
Данные Китайской ассоциации железа и стали показывают, что развитые страны и регионы мира используют стальной лом в качестве основного сырья для производства стали. Согласно статистике Бюро международного вторичного использования (BIR), доля стального лома в производстве стали в США, Европейском союзе и Японии составляет более 70%, 50% и 30% соответственно, в то время как в Китае она составляет всего 21,67% (2019 г.). В настоящее время уровень утилизации стального лома в Китае ниже мирового среднего уровня, а стальной лом включен в «Каталог твердых отходов, ограниченных для импорта», что привело к значительному сокращению импорта с 13,69 млн тонн в 2009 году до 180 000 тонн в 2019 году.
«Стальной лом, как важный ресурс для производства стали, является единственной альтернативной железной руде сырьем для производства стали. В течение многих лет цена на зарубежный стальной лом долгое время была ниже внутренних цен, а его качество выше, в то время как цены на импортную железную руду высоки и манипулируются иностранным капиталом», — сказал Ли Лижан, депутат Всекитайского собрания народных представителей и председатель Sansteel Minguang.
Ли Лижан предложил, наряду с увеличением внутреннего сбора и применения стального лома, стране поощрять импорт переработанных стальных материалов для сокращения выбросов загрязняющих веществ и сдерживания цен на импортную железную руду.
Хотя термин «металлолом» широко используется в отрасли, он не всегда понятен обществу, недостаточно точен и может вызывать неоднозначность. По мнению Ли Личжана, «металлолом» — это не мусор, а стратегический ресурс. Он предложил заменить термин «металлолом» на «переработанные стальные материалы» в предлагаемых стандартах импорта. До разработки в Китае стандартов на импорт переработанных стальных материалов можно использовать в качестве ориентира общепринятые международные стандарты, а для контроля — систему квот на импорт. Кроме того, соответствующим ведомствам следует ускорить разработку и утверждение стандартов и процедур импорта переработанных стальных материалов.
Идея Ли Личжана совпадает с мнением Цао Чжицяна, депутата Всекитайского собрания народных представителей и председателя группы Valin.
«Металлолом — единственный железосодержащий ресурс, который может в значительной степени заменить железную руду. Полное использование рыночной регуляции металлолома может повысить инициативу и голос Китая в торговле железной рудой и в значительной степени снизить скрытые риски для промышленной безопасности, вызванные чрезвычайно высокой зависимостью от импортной железной руды», — сказал Цао Чжицян.
«Долгое время предприятия Китая по переработке металлолома были небольшими по масштабам, с устаревшим производственным оборудованием, отсталой технологией производства, частыми проблемами с качеством металлолома и низкой эффективностью работы, что привело к отставанию Китая в использовании ресурсов металлолома от развитых стран», — сказал Цао Чжицян, добавив, что общее развитие отечественной металлоломной промышленности все еще находится на начальной стадии, и основные проблемы включают: низкие барьеры для входа в металлоломную промышленность, низкую концентрацию и трудности в достижении крупномасштабного производства, что приводит к высоким затратам и низкому преобразованию ресурсов в фактический объем продукции; плохой механизм передачи НДС для предприятий по переработке металлолома, несогласованная интенсивность льготных политик в разных местах, ограничивающая развитие предприятий по переработке металлолома; стандарты на металлолом трудно реализовать на практике, что не способствует развитию металлоломной промышленности; импорт металлолома снижается из года в год из-за влияния политики, что не способствует тому, чтобы сталелитейные предприятия в полной мере использовали «два рынка и два ресурса» для достижения своих целей развития бизнеса.
В 2015 году Министерство промышленности и информатизации опубликовало «Политику корректировки сталелитейной промышленности (проект для обсуждения)», в которой предлагается к 2025 году довести долю металлолома в производстве стали в Китае до 30% и в основном создать систему переработки и распределения металлолома.
«С реализацией политических льгот тенденция развития металлоломной промышленности Китая позитивна, есть большой потенциал для улучшения, и она переживает важный поворотный момент в развитии», — сказал Цао Чжицян.
03 Металлолом следует исключить из каталога товаров, импорт которых ограничен
22 мая в Тяньцзине состоялась конференция по запуску группового стандарта Китайской ассоциации черной металлургии на «Импортируемые переработанные стальные материалы». На встрече были подробно рассмотрены стратегическое значение импорта переработанных стальных материалов с точки зрения стабилизации цен на железную руду, сокращения выбросов и снижения затрат предприятий. Было отмечено, что Ассоциация черной металлургии активно продвигает соответствующую работу по импорту металлолома, а разработка данного группового стандарта является первым шагом в продвижении этой работы.
По сообщениям, во встрече приняли участие представители около 50 предприятий и организаций в верхней и нижней части цепочки поставок сталелитейной промышленности. Сроки проведения этой встречи перекликаются с предложениями депутатов Всекитайского собрания народных представителей от сталелитейной промышленности, которые участвуют во Всекитайском собрании народных представителей в Пекине, о содействии импорту металлолома.
Цао Чжицян, депутат Всекитайского собрания народных представителей и председатель группы Valin, предложил пять путей реализации для содействия развитию металлоломной промышленности:
Во-первых, реализовать концепцию зеленого развития и ускорить создание системы утилизации и переработки металлолома.
Государство должно в полной мере отразить стратегические свойства металлолома как ресурса в политическом руководстве и строительстве правовой и нормативной системы, а также способствовать всестороннему пониманию общественностью значения переработки металлолома. Например, создать национальную базу данных по ресурсам металлолома, поощрять сталелитейные предприятия к расширению промышленной цепочки вверх по течению, направлять различные виды социального капитала в отрасль по демонтажу и переработке металлолома, создать единую национальную рыночную систему, избежать недобросовестной конкуренции и стремиться к тому, чтобы «весь перерабатываемый металлолом был переработан и эффективно использован».
Во-вторых, углубить реформу налоговой системы и решить проблемы, препятствующие развитию.
Во-первых, ввести дифференцированное налогообложение на разных этапах цепочки переработки и утилизации металлолома; во-вторых, издать правила реализации документа № 78 Министерства финансов и налогообложения (2015 г.), повысив ставку возврата налога до более чем 50%; в-третьих, унифицировать и стандартизировать метод определения налога на прибыль предприятий по переработке металлолома по всей стране, при этом общим принципом является дальнейшее снижение и освобождение от налогов на существующей основе; в-четвертых, стандартизировать и унифицировать интенсивность льготных налоговых политик в разных местах, ликвидировать «налоговые гавани» и межрегиональную выставление счетов-фактур и создать атмосферу честной конкуренции.
В-третьих, усилить надзор за развитием металлоломной промышленности путем обеспечения соблюдения стандартов.
В связи с существующими проблемами в металлоломной промышленности предлагается на национальном политическом уровне дополнить и усовершенствовать стандарты классификации использования продукции переработки металлолома, способствовать повышению уровня усовершенствованного управления и профессиональной эксплуатации предприятий по переработке металлолома; повысить экологические стандарты для предприятий по переработке металлолома; и разработать стандарты для импортируемого металлолома.
В-четвертых, соответствующим образом ослабить политический контроль за импортом металлолома.
Рекомендуется государству исключить металлолом из «Каталога ограниченного импорта твердых отходов», регулировать его как обычные товары, свободно подлежащие импорту, расширить каналы поставок ресурсов металлолома и создать условия для повышения качества развития сталелитейной промышленности. В то же время рекомендуется разработать соответствующие политики ограничения экспорта металлолома, чтобы избежать оттока большого количества высококачественных ресурсов металлолома, особенно оттока по низким ценам.
В-пятых, усилить исследования по расширению использования металлолома в сталелитейной промышленности.
Поощрять сталелитейные предприятия и соответствующие научно-исследовательские учреждения и университеты к усилению теоретических исследований примесей и включений в металлоломе в процессе металлургии стали, увеличить исследования по вспомогательным технологиям использования металлолома, сосредоточиться на исследовании технологии производства стали длительного процесса для поглощения большего количества металлолома и технологии электродуговой сталеплавильной печи «короткого процесса» и выплавки стали из всего металлолома и постоянно повышать уровень комплексного использования ресурсов металлолома за счет технологического прогресса.